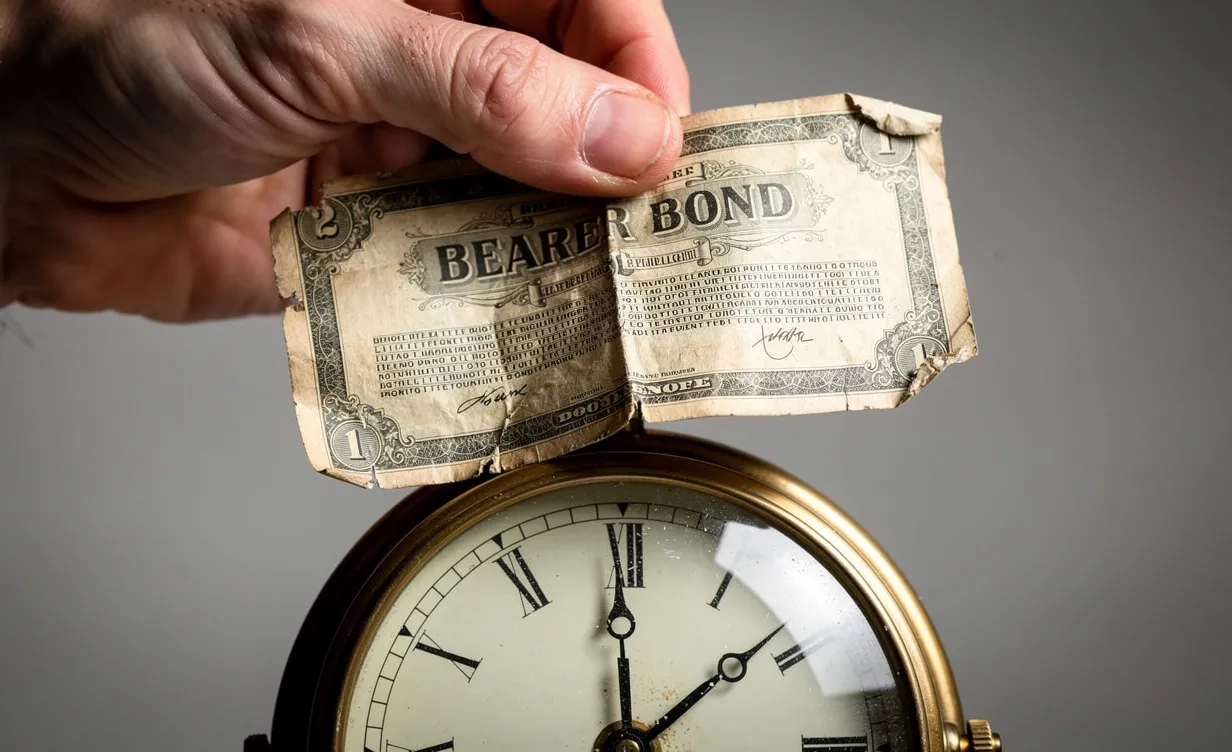
Un bon anonyme au porteur ne reste pas encaissable indéfiniment. La règle de base tient en un chiffre : cinq ans après l’échéance du bon pour en réclamer le remboursement à l’émetteur. Au-delà, ce dernier peut opposer la prescription. Mais les fonds non réclamés ne disparaissent pas pour autant du jour au lendemain : ils suivent un long parcours qui peut s’étendre sur trente ans avant d’être définitivement perdus. Voici les délais qui comptent vraiment quand on retrouve un vieux titre au fond d’un tiroir ou dans une succession.
Combien de temps un bon anonyme au porteur reste-t-il encaissable ?
La durée de validité d’un bon anonyme au porteur se lit en deux temps. D’abord la durée du placement lui-même, fixée à l’émission, souvent comprise entre cinq et dix ans selon le contrat. Le bon arrive alors à échéance et devient remboursable. Ensuite court le délai pour présenter le titre au paiement.
Ce second délai repose sur la prescription civile. Tant qu’il n’est pas écoulé, le porteur garde un droit clair au remboursement du capital et des intérêts capitalisés. Une fois passé, l’émetteur reste libre de payer à titre commercial, sans y être tenu. Avant toute démarche, mieux vaut d’ailleurs estimer ce que vaut réellement le titre, capital et intérêts capitalisés compris.
La prescription de cinq ans après l’échéance
Depuis la réforme de 2008, l’article 2224 du Code civil fixe la prescription des créances mobilières à cinq ans à compter du jour où le titulaire a connu ou aurait dû connaître les faits lui permettant d’agir. Pour un bon au porteur, ce point de départ correspond en pratique à la date d’échéance.
Un exemple concret : un bon arrivé à échéance le 25 juin 2020 doit être présenté au remboursement avant le 25 juin 2025. Après cette date, l’organisme émetteur peut refuser le paiement. Certains bons anciens portent toutefois une clause spécifique du type « présenter dans les trente ans de l’échéance », qui prolonge ce délai. Il faut donc lire attentivement le texte imprimé sur le titre avant de conclure qu’un bon est périmé.
Le parcours des fonds non réclamés jusqu’à l’État
Quand un bon n’est pas réclamé à l’échéance, les sommes ne restent pas figées chez l’émetteur. La loi Eckert organise leur transfert progressif, puis leur acquisition par l’État. Le compte à rebours total atteint trente ans d’inactivité.
| Étape | Détenteur des fonds | Durée |
|---|---|---|
| Après échéance | Organisme d’assurances émetteur | 10 ans maximum |
| Puis transfert | Caisse des Dépôts (Ciclade) | 20 ans maximum |
| Au terme | État | Acquisition définitive à 30 ans |
Concrètement, l’assureur conserve les avoirs pendant dix ans après l’échéance. Si personne ne se manifeste, il transfère les fonds à la Caisse des Dépôts, qui les garde vingt ans de plus. Au bout de trente ans d’inactivité totale, les sommes sont versées à l’État et toute restitution devient impossible. Ce mécanisme de déshérence rejoint celui prévu pour les contrats d’assurance-vie non réclamés, comme l’illustre le cas d’une assurance-vie placée sous la loi Sapin 2. Tant que ce délai global n’est pas atteint, le porteur ou ses ayants droit peuvent encore récupérer leur argent.
La fin de l’anonymat depuis le 1er janvier 2018
L’appellation « bon anonyme » renvoie à un régime fiscal aujourd’hui disparu. Pendant des décennies, le porteur pouvait encaisser un bon sans déclarer son identité au fisc, en échange d’une fiscalité très lourde : un prélèvement de 60 % sur les intérêts auquel s’ajoutaient 2 % par an de détention. Ce régime dissuasif visait à compenser l’absence d’identification.
La loi de finances pour 2018 a supprimé cet anonymat fiscal au 1er janvier 2018. Les intérêts des bons relèvent désormais du droit commun. Ils subissent le prélèvement forfaitaire unique de 12,8 % au titre de l’impôt sur le revenu auquel s’ajoutent les prélèvements sociaux, sauf option pour le barème progressif. Présenter un bon au remboursement implique donc aujourd’hui de décliner son identité.
Retrouver et encaisser un vieux bon
Un bon retrouvé dans des papiers de famille mérite quelques vérifications avant d’agir :
- Lire la date d’échéance et l’éventuelle clause de prescription imprimée sur le titre
- Identifier l’organisme émetteur, ou son successeur en cas de fusion
- Calculer le temps écoulé depuis l’échéance pour situer les fonds dans le parcours de trente ans
La première démarche consiste à se rapprocher de l’organisme d’assurances qui gérait le bon. Après contrôle, il délivre une attestation d’authenticité avec le numéro de référence. Si les fonds ont déjà été transférés, la recherche passe par le site Ciclade.fr, géré par la Caisse des Dépôts. Le formulaire en ligne permet de lancer une recherche gratuite à partir des références fournies par l’assureur. Cette piste reste valable pendant les vingt ans de conservation par la Caisse des Dépôts. Au-delà des trente ans d’inactivité, en revanche, l’argent est définitivement acquis à l’État.